俄罗斯汽车平行进口市场分析
四维需求信号 × 100 家可跟进客户
数据:用户提供的 6 份关单/进口商名单(2022-08 ~ 2025-03)+ 2026 年公开市场数据
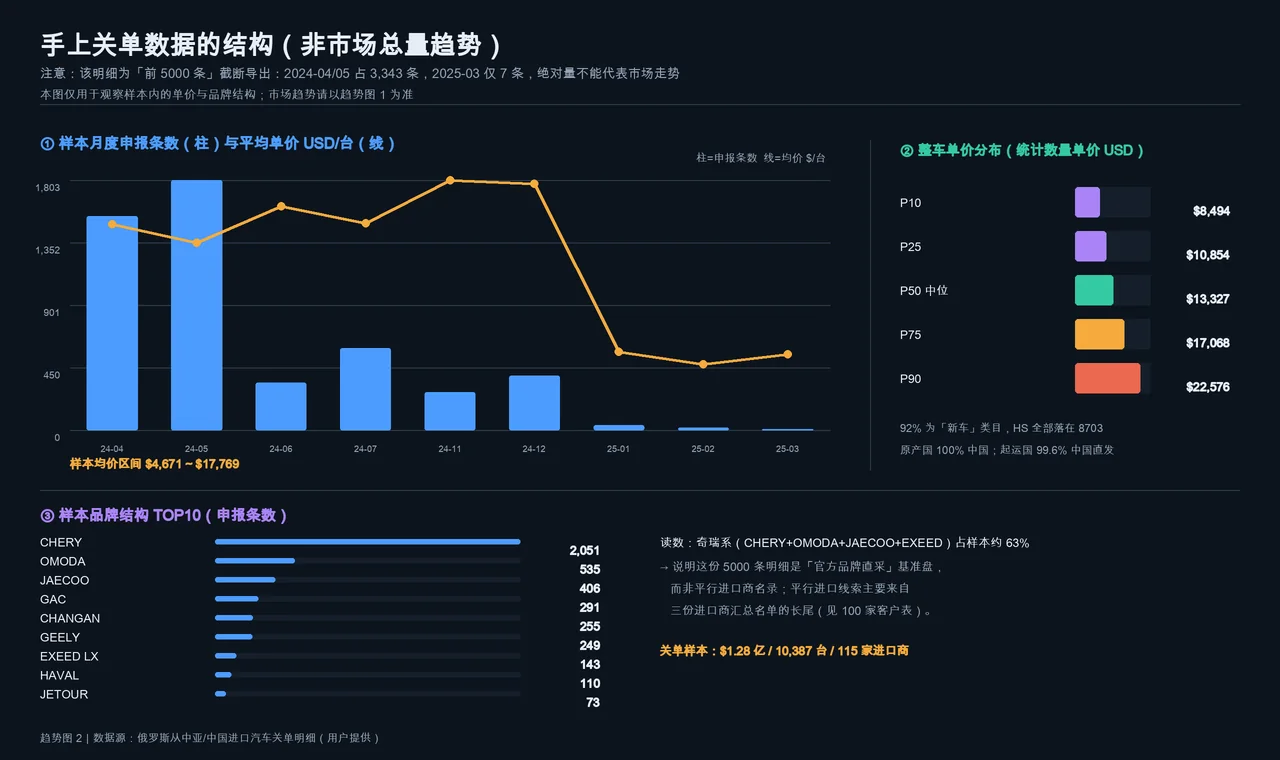
你提供的两份 5000 行明细文件 MD5 完全一致,是同一份数据的副本;且文件名标注「前 5000 个数据」,属截断导出(2024-04/05 占 3,343 条,2025-03 仅 7 条)。更重要的是:这份明细的进口商以奇瑞、吉利、长安等品牌俄罗斯官方子公司为主(TOP7 占 2024 年进口额约 90%),它不是平行进口商名录。本报告把它当作「官方直采基准盘」,平行进口客户主要从三份汇总名单的长尾 + 1084 条转口明细中挖掘。
01核心结论
六句话看完这份报告
市场方向:平行进口没有退潮,2026 年反超官方渠道
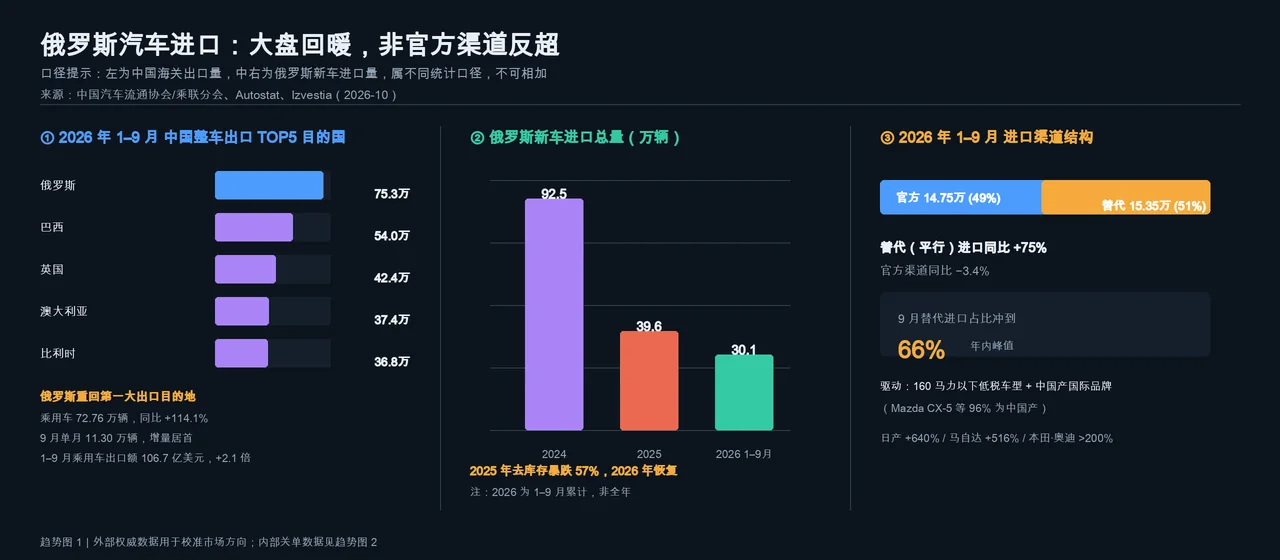
2026 年 1–9 月俄罗斯新车进口 30.1 万辆,其中「替代(平行)进口」15.35 万辆、占 51%,同比 +75%;官方渠道 14.75 万辆、同比 −3.4%;9 月替代进口占比冲到 66%。同期中国整车出口俄罗斯 75.26 万辆,重回第一大目的地,乘用车同比 +114.1%。
但玩法变了:从「低价冲量」变成「合规 + 售后 + 选品」
2025-01 关税 20–38%、2025-07 OTTC 强制俄境内实验室认证、2025-12-01 起取消 >160 马力个人进口优惠、2026 年 СРОТ/СПОТ 预申报;报废税上调 70–85% 的年份在公开来源中有 2024-10 与 2025-10 两种记载,已列为存疑、不作确定性结论。高功率车型商业报废税约 80–90 万卢布,需求向 150 马力左右集中。另需注意 2026-04-01 起个人经 EAEU 进口车辆视同商业进口、按工贸部均价库比对补差,低价转口清关路径基本被堵死。
你手上的 5000 条明细不是平行进口名录,而是「官方直采基准盘」
其中奇瑞俄罗斯子公司一家就 3,043 单 / $4,046 万,出口商多为主机厂,起运国 99.6% 中国直发;TOP7 官方子公司占 2024 年 $81.16 亿的约 90%。可跟进长尾主要在 424 家对华直采名单的 417 家非官方主体;385 家经中亚名单不含原产国字段,明确原产中国的仅 22 家 / $951 万(占 0.85%),只能作为「第三国转口渠道能力」线索,不能当作「已买中国车」的证据。
1084 条转口明细是特种车,不是乘用车
原产国全部中国,96.8% 经白俄罗斯、91.4% 走铁路(8.7% 公路),但品类是 ATV / 雪地车 / 迷你摩托,单价中位数仅 $478/台。这条链路证明了「第三国转口 + 中国原产」的操作可行性,但货值结构与整车出口不同。
四维信号里,只有第 ④ 维是硬数据
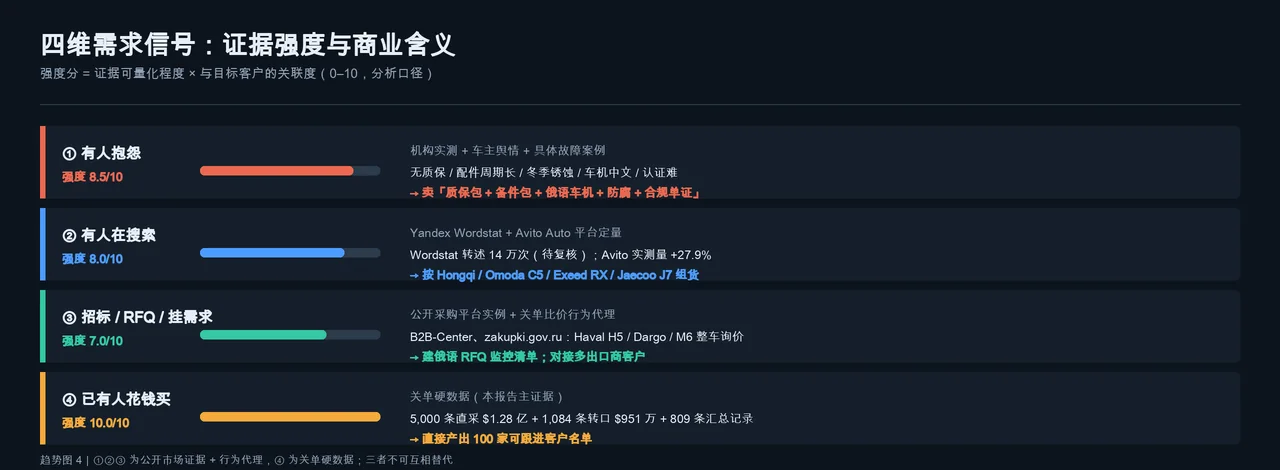
① 抱怨、② 搜索、③ RFQ 来自公开市场证据与关单行为代理,用于判断「卖什么、怎么卖」;④ 已花钱买来自关单,用于判断「找谁」。三者证据等级不同,不能互相替代,也不能把代理指标当成已成交需求。
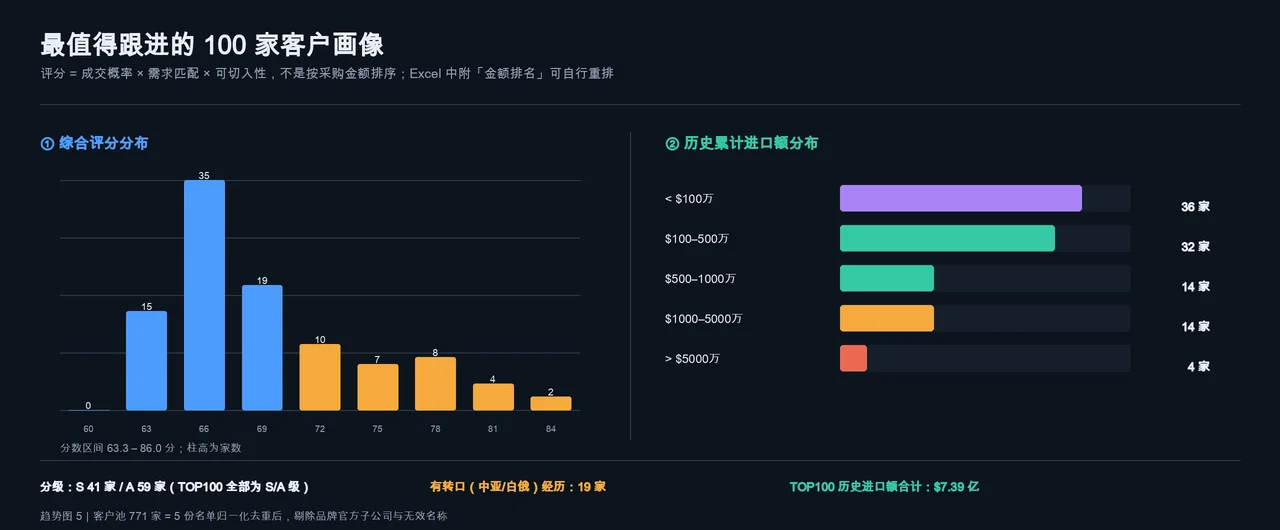
100 家名单按「成交概率」而非采购金额排序
v1 综合分 = 采购实力 28 + 频次 14 + 新鲜度 14 + 平行属性 22 + 需求匹配 10 + 可切入性 12。核验后「频次」源数据不可信,v2 已剔除该维度,但按 86 分制使金额与平行属性权重被动升至 32.6% / 25.6%;v2 分是分位映射值(50–90),与 v1 加总分不同量纲,仅供位次对照。因此 $942 万的 АВТОТРЕЙД КРАСНОДАР 排在 $8,906 万的 ЖЕФКО 之前——前者有转口经验、高单价豪车、体量适中更易切入。Excel 已附「金额排名」「v2 分位次」及「v3 维度优化示范」表,可随时重排。
02数据审计:6 份源表到底是什么
交叉验证:22 家「原产地中国」汇总表合计 $9,510,727,与 1084 条转口明细合计完全一致 —— 两份数据同源、口径自洽。
| 文件 | 规模 | 时间范围 | 总额 | 实际内容 | 问题 / 处理 |
|---|---|---|---|---|---|
| 俄罗斯从中国进口的汽车明细关单前5000个数据.xlsx | 5,000 行 | 2024-04 ~ 2025-03 | $1.279 亿 | 官方品牌子公司直采整车;92% 新车,HS 全为 8703 | 「前 5000 条」截断:2024-04/05 占 3,343 条、2025-03 仅 7 条,绝对量不能当趋势 |
| 俄罗斯从中亚进口中国进口的汽车明细.xlsx | 5,000 行 | 同上 | $1.279 亿 | 与上一文件 MD5 完全一致 | 重复文件,已去重 |
| 俄罗斯从中亚进口的汽车的关单明细.xlsx | 1,084 行 | 2022-08 ~ 2023-07 | $951 万 | 白俄 1,049 / 吉尔吉斯 31 / 哈萨克 4;铁路 91.4%、公路 8.7% | ATV、雪地车、迷你摩托为主,单价中位 $478 |
| 俄罗斯进口中国的汽车经销商名单.xlsx | 424 家 | 2024-01 ~ 2025-01 | $81.16 亿 | 全部对华进口主体汇总 | TOP7 官方子公司占约 90%,长尾 417 家才是目标池 |
| 俄罗斯从中亚进口汽车的关单.xlsx | 385 家 | 2022-08 ~ 2023-07 | $11.16 亿 | 经中亚/EAEU 进口整车汇总,均价 $16,023/台;表内无原产国字段 | 明确原产中国仅 22 家 / $951 万(占 0.85%,均价 $441/台);同名多行 14 组;含 GERMANY / KAZAKHSTAN 等非公司名 |
| 俄罗斯从中亚进口关单_原产地是中国的俄罗斯进口商名单.xlsx | 22 家 | 2022-08 ~ 2023-07 | $951 万 | 上表中申报原产地为中国的子集 | 与 1084 条转口明细总额完全吻合,交叉验证通过 |
03四维需求信号
① 抱怨 / ② 搜索 / ③ RFQ / ④ 已购 —— 前三维决定「卖什么、怎么说」,第四维决定「找谁」。
有人抱怨
证据强度 8.5/10证据
- 约 90% 平行进口车没有官方质保;配件等待周期偏长,媒体口径从「半个月」到「45 天以上」不等,缺一手统计,按定性证据使用(Izvestia / Fit Service / 腾讯新闻 2026-03)
- Zeekr 9X 平行进口车后电机减速器壳体开裂,维修报价约 75 万卢布且无原厂保修(Motoram.ru,2026-01)
- Lamark 防腐中心覆盖 17 个中国品牌 / 26 个地区;Sidorin Lab 对 200 万条社交舆情聚类,吐槽集中在锈蚀、备件周期、极寒冷启动(Известия,2025-08)
- 早期车机全中文,催生第三方刷机;底盘防腐、极寒适配、俄文说明书不足是高频抱怨
商业含义
抱怨不是坏消息,是「可定价的服务缺口」。车源同质化后,谁能把质保、备件、俄语化、防腐、认证单证打包,谁就能摆脱纯比价。
对应动作
报价单增加 4 个可选包:延保 / 常用易损件 / 俄语车机与本地地图 / 底盘防腐 + OTTC 与 СРОТ 单证代办。
有人在搜索
证据强度 8.0/10证据
- 【二手转述·待一手复核】多家出海媒体转述 Yandex Wordstat 2026-07:中国汽车整车约 14 万次、汽配 4.5 万次、摩托/ATV 2.5 万次。未找到 Yandex 官方原始数据,且「月搜/累计、单词/品类汇总」口径不明,仅作方向性参考
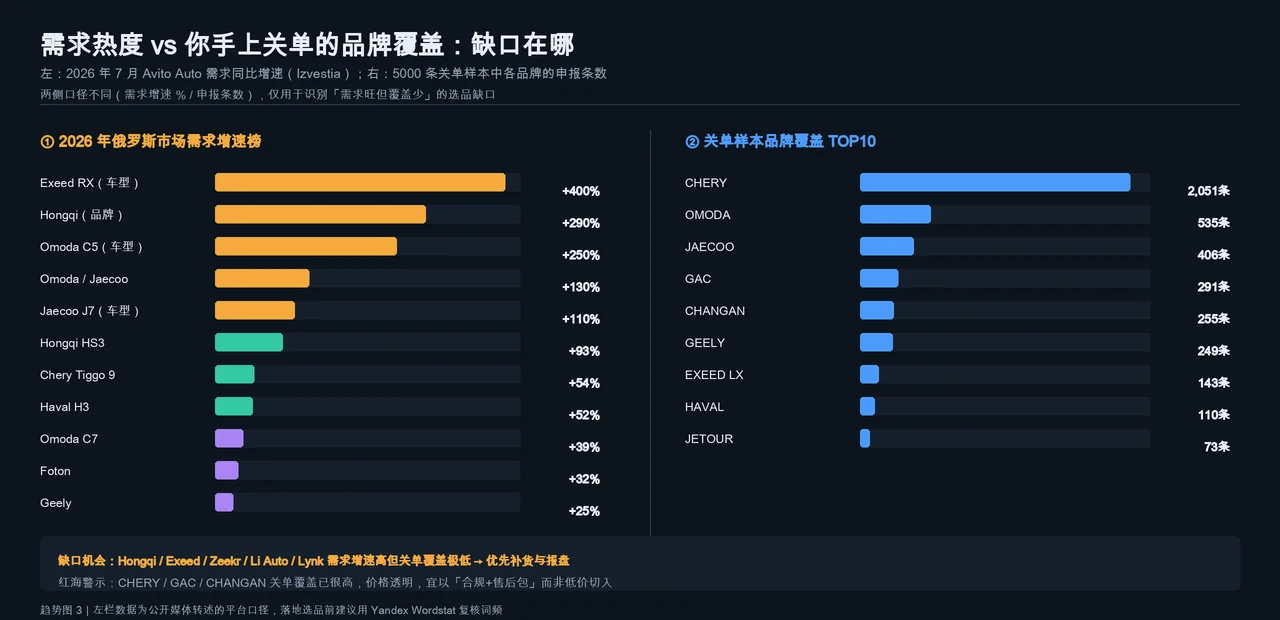
- Avito Auto 2026-07:中国新车需求同比 +27.9%(大盘 +9.4%),均价 380 万卢布;Hongqi 近 4 倍、Omoda / Jaecoo 2.3 倍、Geely +25%
- 车型级:Exeed RX 逾 5 倍、Omoda C5 3.5 倍、Jaecoo J7 2.1 倍、Hongqi HS3 +93%、Chery Tiggo 9 +54%、Haval H3 +52%
- 在中国生产的国际品牌(马自达、日产、宝马、奔驰)同样被高频搜索,与平行进口主力车型吻合
商业含义
把「需求增速榜」和「你关单里的品牌覆盖」叠起来看,缺口很清楚:Hongqi / Exeed / Zeekr / Li Auto / Lynk 需求旺但关单覆盖极低;CHERY / GAC / CHANGAN 覆盖已高,是红海。
对应动作
优先组货 Hongqi HS3、Omoda C5、Exeed RX、Jaecoo J7,以及中国产 Mazda CX-5 等 160 马力以下版本;配件按 3 月/10 月换胎季提前备货。
有人在招标 / 发 RFQ / 挂需求
证据强度 7.0/10证据
- 【平台示例·待复核】B2B-Center:Южуралзолото 发布 Haval H5 5 台询价(据聚合站,2026-10-23 发布、10-29 截止);未在原始采购平台核到公告编号
- 【平台示例·待复核】zakupki.gov.ru / Сбербанк-АСТ:Тында 市政 Haval Dargo 询价,预算 383 万卢布;МТС 公开征集 Haval M6 26 台
- FreeTender 上俄罗斯运输与物流类开放标的 2,456–3,058 个;Tektorg 亦有乘用车采购公告
- 关单侧代理证据:本批数据中多家进口商同时对接 3–4 家中国出口商,处于多源比价状态;部分以 ЦТ/ОТТ 报关行代理申报
商业含义
公开 RFQ 多为俄本土法人采购,中国供应商直接投标门槛高,但它验证了「中国品牌整车」已进入俄企业采购清单。更可操作的是关单里的比价行为:多供应商客户 = 明确的可替换窗口。
对应动作
建俄语 RFQ 周监控(Поставка автомобиля / Запрос цен / Haval / Chery / Geely),优先跟「对接≥3 家出口商」和「报关代理需穿透」的客户。
已有人花钱买
证据强度 10.0/10证据
- 5,000 条直采明细:$1.279 亿 / 10,387 台 / 115 家进口商,单价中位 $13,327/台
- 1,084 条转口明细:$951 万 / 21,548 台 / 22 家进口商,白俄 96.8%,铁路 91.4%
- ④ 硬证据分级:424 家对华直采名单(中国来源明确、纯度最高)> 22 家 / 1084 条原产地中国转口明细(中国来源明确、低价特种车)> 385 家经中亚汇总名单(无原产国字段,仅证明第三国转口渠道能力);两份主汇总共 809 条记录,22 家子集与 385 家重叠、不重复计数
- 归一化去重、剔除官方品牌方后得到 771 家合格池,筛出 100 家 S/A 级客户,历史进口额合计 $7.39 亿
商业含义
这是唯一可直接转成销售动作的硬证据:客户是谁、买了多少、多久买一次、什么价位、走哪条渠道。①②③ 决定话术,④ 决定名单。
对应动作
按 100 家名单做存续与联系方式核验 → 分层触达 → 小批量试单验证清关路径,再放量。
04趋势图
5 张图:市场大盘 → 内部结构 → 需求缺口 → 信号强度 → 客户画像
05渠道链路
从中国货源到俄罗斯终端:直采与第三国转口两条路径
06最值得跟进的 100 家客户
按成交概率排序(不是按金额)。点击任意一行展开「跟进原因 / 建议切入点 / 四维信号 / 风险」;表头可排序,支持搜索与分级筛选。完整字段见配套 Excel。
| # | 进口商名称 | 综合分 | 分级 | 累计进口额 | 样本记录 | 最近活跃 | 地区 | 转口 |
|---|
07行动建议
从名单到订单的四步闭环
第 1 步|先验真,再触达
100 家客户做一轮存续核验:查 INN、官网、РБК/Контур.Фокус 工商信息,确认仍在进口;对「ЦТ/ОТТ ПО ПОРУЧЕНИЮ」类记录先穿透找实际货主。数据最新只到 2025-03,这一步不能省。
第 2 步|按税负倒推选品
主力组货压在 150 马力左右、160 马力以下:Hongqi HS3 / Omoda C5 / Exeed RX / Jaecoo J7 / Haval H3,以及中国产 Mazda CX-5。高功率车型单独做报废税测算,不进常规报价。
第 3 步|把服务做成报价项
把延保、易损件包、俄语车机与地图、底盘防腐、OTTC/СРОТ 单证代办做成 4 个可选包,直接对应 ① 的四类抱怨。这样报价不是比谁低,而是比谁让客户少踩坑。
第 4 步|建立 RFQ 周监控 + 小批量试单
俄语关键词清单每周扫 B2B-Center / zakupki.gov.ru / Tektorg;同时对 S 级客户先走 1–2 台试单,把清关、认证、时效跑通,再谈年度框架。
08风险、局限与来源
数据局限(务必先看)
- 数据时效:关单明细最新 2025-03、转口明细 2023-07,与 2026 年市场之间有时间差,客户经营状态必须重新核验。
- 样本截断:5000 条明细是「前 5000」导出,月度绝对量不代表市场走势;本报告的月度图只用于看单价与品牌结构。
- 主体识别:部分记录以报关行(ЦТ/ОТТ по поручению)名义申报,名称含 GERMANY / KAZAKHSTAN 等非公司字段,已在清洗中剔除或标注。
- 名称归一:俄文全称与缩写(ОБЩЕСТВО… / ООО)已合并,但个别截断名可能未完全匹配,Excel 保留「全量客户池」供复核。
- 外部来源:①②③ 中部分数字来自中文行业媒体转述的平台数据(Wordstat / Avito / Autostat),已在来源表标注,签约或备货前建议用一手平台复核。
- 政策变动:СРОТ/СПОТ 预申报、报废税逐年递增、认证周期与本地化积分仍在调整,报价须留税费浮动条款。
- 口径纯度:385 家经中亚名单不含原产国字段,明确原产中国仅占 0.85%;这批客户只能算「有第三国转口渠道经验」,不能算「已采购中国车」,v3 示范模型已按证据纯度区分。
- 可触达性:TOP100 中仅 64 家有 INN/地址,全表没有任何电话、邮箱、WhatsApp 或联系人字段;名单定位是「待验真线索池」,触达前必须补齐联系方式与工商存续核验。
- 时间衰减:关单最新 2025-03、转口明细 2023-07,距今约 20 个月;TOP100 里 2025 年有记录的仅 6 家、无记录 36 家,「新鲜度」只反映样本内相对新旧,不代表当前仍在进口。
- 政策反转:2026-04-01 EAEU 补差新规后低价转口清关套利受限;v1/v2 评分把「有转口记录」计为约 +10 分优势,v3 示范模型已改为负向修正。
外部来源清单
| 来源 | 引用的数据 | 出处 |
|---|---|---|
| Autostat / Izvestia | 2026 前 9 月替代进口 15.35 万辆占 51%、9 月 66%;2025 年 39.6 万辆 −57%;中国直发 6.75 万 +83%、吉尔吉斯 5.4 万 +124% | iz.ru/en/node/2185189 · en.iz.ru/en/node/2180879 |
| 中国汽车流通协会 / 乘联分会 | 2026 1–9 月中国整车出口俄 75.26 万辆;乘用车 72.76 万辆 +114.1% | cada.cn/Trends/info_91_10590.html |
| Izvestia / Avito Auto | 2026-07 中国新车需求 +27.9%;Hongqi、Omoda C5、Exeed RX 增速 | en.iz.ru/en/node/2147390 |
| Yandex Wordstat 转述(二手,未验证) | 2026-07 中国整车约 14 万次、汽配 4.5 万次;口径不明 | glosellers.com / 亿恩网 / 搜狐(同源转载) |
| FreeTender / B2B-Center / zakupki.gov.ru | Haval H5 / Dargo / M6 整车 RFQ 实例与开放标的数 | freetender.net / zakupki.gov.ru |
| Motoram.ru / AUTONEWS / Lamark / Sidorin Lab | 平行进口无质保、Zeekr 9X 故障、17 品牌防腐测试、200 万条舆情 | motoram.ru(2026-01)等 |
| German-Russian Chamber of Foreign Trade / Eastern Economy | 2026 上半年俄车市 +14.8%;日系经平行渠道回流;160 马力门槛 | eastern-economy.com |
| 用户提供 6 份 Excel | 全部关单硬数据与客户名单 | /Users/zhaoguoxing/Desktop/俄罗斯/ |
09数据核验与修订说明(v2)
对 6 份源表、报告全文、100 家客户表、5 张趋势图及全部外部引用做了独立重算与一手来源复核。原 100 家名单与排序保留,数值口径与错误表述已修正。
✅ 独立重算确认无误
$127,921,894 / 10,387 台 / 115 家进口商 / 2024-04-02~2025-03-27;单价中位 $13,326.7;HS 全为 8703;新车 4,626 条占 92.5%;原产国 100% 中国;起运国中国 4,979 条占 99.6%。
2024-04 1,540 条 + 2024-05 1,803 条 = 3,343 条;2025-03 仅 7 条 —— 「前 5000 条」截断判断成立,月度绝对量不可作趋势。
奇瑞俄罗斯子公司 3,043 单 / $40,461,997;CHERY+OMODA+JAECOO+EXEED 共 3,135 条占 62.7%;L_direct 的 TOP7 官方子公司合计占 89.97%(「约 90%」准确)。
$9,510,727 / 21,548 台 / 22 家;单价中位 $478.26;白俄 1,049 占 96.8%、吉尔吉斯 31、哈萨克 4。
22 家「原产地中国」汇总表合计 $9,510,727 与 1,084 条转口明细完全吻合;5,000+1,084 行全部满足「单价 = 总价 ÷ 数量」,0 行不符。
424 家 $8,115,941,218、385 家 $1,116,192,381、22 家 $9,510,727,金额与行数均与源表一致。
Autostat:30.1 万辆 / 替代 15.35 万占 51% / +75% / 9 月 66% / 官方 −3.4% / 2025 年 92.5 万→39.6 万 −57%;乘联分会:整车 752,602 辆、乘用车 727,579 辆 +114.1%、9 月 112,962 辆;1–9 月乘用车出口额 106.7 亿美元 +2.1 倍;Avito:+27.9% 对大盘 +9.4%、均价 380 万卢布及全部车型增速榜;motoram.ru:Zeekr 9X 后减速器壳体开裂、更换约 75 万卢布且平行进口无质保。
🔧 已修正的错误
1,084 行中转口运输方式实为 RAIL 990 条(91.4%)、ROAD 94 条(8.7%)。原报告 4 处已改。
21 是按 INN 去重的结果,按名称与 22 家汇总名单一致,改用 22 家口径。
809 = 424 + 385,是两份主名单记录数;22 家子集与 385 家重叠,不能当第三份相加。已改为明确表述。
统一口径重算后的结果。
6 家「累计额 ≠ 直采+转口」、3 家直采均价不符、3 家转口均价不符、44 家「申报次数 = 台数」,全部消除;原因是 v1 把金额、台数、均价、次数分别从 5 份名单取数,未做同源配对。
如「申报 5,412 次」「申报 3,557 次」实为台数。原因文本与 ④ 信号已重写;该列改名为「关单样本记录数」,且只对有关单明细的客户填值。
106.7 亿美元为「乘用车」出口额,非全部汽车,已标注。
⚠ 降级标注 / 存疑待复核
仅见 glosellers、亿恩网、搜狐等多家出海媒体同源转载,未找到 Yandex 官方原始数据;且「月搜 vs 累计」「单词 vs 品类汇总」口径不明。已降为方向性参考,不再作为核心定量证据;客户话术改以 Avito 实测增速为主。
不同媒体口径从「半个月」到「45 天+」不等,缺一手统计,改为定性描述。
另有来源记为 2025-10,需查俄政府令原文确认,暂不作为确定性结论。
Haval H5 / Dargo / M6 询价来自聚合站,未在原始采购平台逐条核到公告编号,标为「平台示例,落地前复核」。
2026-01 motoram 约 75 万卢布;后续报道新件 85 万~150 万卢布、300+ 辆排队。数字随时点与渠道变化,引用时须带时间。
+ 核验中新补充的证据
俄政府第 1291 号令修改:个人经 EAEU 国家(吉尔吉斯/白俄/哈萨克/亚美尼亚)进口车辆视同商业进口,申报完税价与工贸部均价库比对、低报需补缴差额。「低价清关 + 个人自用」套利路径基本被堵死 —— 这条直接冲击本报告重点关注的转口链路,比原报告中所有转口优势判断都重要。
160 马力功率门槛自 2025-12-01 起(取消 >160 马力个人进口优惠),而非笼统的「2026 年」。
2026 前 9 月中国直发 6.75 万辆 +83%(占 44%)、经吉尔吉斯 5.4 万辆 +124%(占 35%),两路合计约 79%;中国直发中 ≤160 马力占 78%,Mazda CX-5 18,444 辆占 27.3%。
替代进口占新车进口比重:2024 年 <20% → 2025 年同期 43% → 2026 年 51%。
核验发现:源表「贸易次数」列在 2024 直采名单 386/424 行(91.0%)、中亚转口名单 349/385 行(90.6%)与「数量」完全相同,该列不可信。v1 评分第②维(频次 14 分)实际把台数重复计入,放大了大客户得分。v2 修正分移除该维度、按分位重算,并新增到 Excel 供对照;若按 v2 重排,TOP100 将换掉 61 家。为避免推翻已交付名单,本次保留原 100 家与排序,是否重排由业务决定。金额/台数/均价已统一改为「同源配对」:金额与台数取全量汇总名单,均价由二者相除,不再引用源表「数量美元均价」列。
10分析逻辑复核与维度优化(v3 建议)
第一轮核验解决的是「数字对不对」,这一轮复核的是「分析框架本身成不成立」。结论:数值已自洽(TOP100 金额/台数/均价 0 处矛盾),但四维框架与客户名单之间断链,且政策变量没有进入评分模型。本章给出问题清单、三层框架与可直接对照的 v3 示范评分。
10.1 第二轮复核发现(11 项)
| 类别 | 问题 | 影响与处理 |
|---|---|---|
| 内部矛盾 | 结论②与 Excel 政策行把「2024-10 报废税 +70~85%」写成确定事实,而第 09 章核验把它列为年份存疑 | 已统一:改为「有 2024-10 / 2025-10 两种记载,待核政府令原文」,并补 2025-12-01 功率门槛与 2026-04-01 EAEU 新规 |
| 内部矛盾 | 四维③与 Excel 来源表把 RFQ 实例写成带具体日期/台数的确定事实,核验却列为「平台示例、落地前复核」 | 已统一:实例前加【平台示例·待复核】,注明未在原始采购平台核到公告编号 |
| 口径混用(最严重) | 385 家经中亚名单被整体当作「中国车平行进口线索」,但该表没有原产国字段;$11.16 亿里明确原产中国的仅 22 家 / $951 万,占 0.85%;均价 $16,023/台 vs 中国原产 $441/台 | 已改:385 名单重新定位为「第三国转口渠道能力线索」;④ 硬证据分级为 424 对华直采 > 22 家/1084 条中国原产 > 385 原产国未标注 |
| 政策与模型脱节 | 核验补充的 2026-04-01 EAEU 补差新规堵死低价转口套利,但评分模型里「有转口记录」仍 +8(平行属性)+2(新鲜度)=约 +10 分正向加分;TOP100 中 19 家受影响 | v3 示范改为负向:合规项 −4、风险项 −3,并把采购证据纯度单列 10 分 |
| 四维与打分脱节(核心) | 客户表「①有人抱怨 / ②有人在搜索 / ③招标RFQ」三列其实是模板文案:100 家中 ①仅 3 种、②仅 5 种(94 家同一句)、③仅 9 种(90 家同一句);而 6 个评分维度全部由关单推导,①②③ 没有进入任何一维 | v3 把 ①②③ 降维成客户级标签(痛点包 / 品牌增速命中 / 比价窗口)并给 20 分;示范版 ① 已做到 100 户 100 种文本 |
| v2 权重被动放大 | 移除受污染的 14 分「频次」后仍按 86 分制,金额权重由 28% 升至 32.6%、平行属性由 22% 升至 25.6%,报告此前未披露 | 已在评分模型说明中补充;v3 重新显式配平为 100 分制 |
| v2 分量纲 | score_v2 是 50–90 的分位映射值,TOP100 全挤在 72.2–89.9,几乎无区分度,却与 v1 加总分并列展示;另有 6 组客户分数相同而 rank_v2 不同 | 建议下一版改为线性归一化并按同一排序赋分;本次保留原值,仅加量纲说明 |
| 聚合丢数 | 385 名单归一后有 14 组同名多行,v2 用 max 聚合丢弃 $2.5718 亿(其中吉利官方主体 $2.4862 亿被排除,对有效客户约 $856 万 / 60 台);424 名单 1 组丢 $14,505 | 建议下一版对同名多行改 sum 后再按 INN 复核;本次为避免再次推翻已交付金额,仅登记 |
| 数据完备度 | TOP100 仅 64 家有 INN/地址/品牌/关单明细,36 家只有汇总金额;全表没有任何电话、邮箱、WhatsApp 或联系人字段 | 名单定位改为「待验真线索池」,并列入补数路线第 1 优先级 |
| 时间衰减 | 数据最新 2025-03,距今约 20 个月;TOP100 中 2025 年有记录仅 6 家、2024 年 49 家、2023 年 9 家、无记录 36 家,「新鲜度 14 分」衡量的是陈旧样本内谁更晚,不是当前活跃度 | v3 改为「时效与存续置信」8 分,按最后活跃月折减,并明确触达前必须验真 |
| 文档小错 | MD / PDF 结尾写「Excel 6 个工作表」,实际为 7 个(本次新增 v3 表后为 8 个) | 已修正 |
| 层 | 内容 | 原框架缺口 |
|---|---|---|
| ① 证据层(市场级) | 保留四维:①抱怨 ②搜索 ③RFQ ④已成交,逐条标注证据等级、时间、一手/二手 | 原框架把市场级证据直接写成客户级信号,中间缺一层派生;导致客户表三列变成模板文案 |
| ② 客户层(可打分) | 从 ④ 派生硬指标(对华直采规模、真实复购、证据纯度),把 ①②③ 降维成客户级标签(痛点包、品牌增速命中、比价窗口),再叠加合规适配、可触达、时效 | v1/v2 的 6 个维度全部来自关单,①②③ 零权重;评分目标「成交概率」与四维框架无因果关系 |
| ③ 行动层(可触达) | 联系方式、存续核验、话术包、试单路径、报价单与合规单证清单 | 原交付止于「名单 + 建议」,缺可执行触点;0 家客户有联系方式 |
10.3 v3 评分模型(100 分制 + 风险扣减)
| 维度 | 权重 | 客户级口径 | 相对 v1 的变化 |
|---|---|---|---|
| A 硬证据 | 45 | 对华直采金额分位 25 + 真实关单记录分位 10 + 采购证据纯度 10(对华直采额 ÷ 累计额) | 只用 424 对华直采名单算规模;385 名单金额不再等权计入,纯度分体现「是否真买过中国车」 |
| B 需求信号 | 20 | ①痛点包匹配 6(按均价分豪车/主流/特种车三档)+ ②品牌增速命中 8(高增速品牌加权、红海品牌降权)+ ③可替换窗口 6(对接出口商数 / 报关代理穿透) | 新增:把四维 ①②③ 真正客户级化、逐户生成,替代模板文案 |
| C 合规适配 | 15 | 功率与税负适配 6 + EAEU 补差新规影响 5 + 单证/主体清晰度 4 | 全新维度:2026 年最大变量;转口属性由 +10 分改为扣分 |
| D 可触达完备度 | 12 | INN / 地址 / 地区 / 关单明细各 1.5 分(6)+ 联系方式 6(当前全池为 0,统一记 0 不制造假区分) | 全新维度:把「能不能真跟到」纳入排序 |
| E 时效与存续置信 | 8 | 按最后活跃月折减:2025→8、2024H2→6、2024H1→4、2023→2、无记录→1 | 替代原「新鲜度」,明确 20 个月时滞 |
| F 风险扣减 | −10~0 | 报关代理货主未知 −4;有转口记录(EAEU 新规)−3;超大额决策链长 −2;缺 INN −1 | 全新维度:把已知风险显性扣分,而不是混在正向分里 |
10.4 v3 示范结果
v3 在 771 家全池重算:TOP100 分数区间 91.4 ~ 61.7,与原名单重合 56 家、新进 44 家、移出 44 家;原 TOP100 中有 44 家 v3 位次跌出 100 名外。v3 前 20 全部是「对华直采证据纯度 100%」的客户,原第 5 名 ЖЕФКО 升至第 1;19 家带转口记录的客户因证据纯度与 EAEU 新规扣分整体后移。逐户 ① 信号从 3 种模板变为 100 种,③ 从 9 种变 10 种;② 受源数据限制仍只有 5 种(36 家无品牌字段,只能标「需补品类后二次匹配」),这是数据缺口而非模型缺陷。v3 为示范版,写入 Excel 新工作表「v3 维度优化示范」,不覆盖已交付 TOP100;是否切换由业务拍板。
10.5 补数 / 落地路线
| 优先级 | 补什么 | 怎么补 | 解决什么 |
|---|---|---|---|
| P0 | 联系方式与存续 | 用 64 个已有 INN 反查 Rusprofile / Контур.Фокус 补电话、邮箱、WhatsApp、决策人与经营状态;其余 36 家先补 INN | 把「线索池」变成「可触达名单」;这是当前最大的实用性缺口 |
| P0 | 2025-04 之后的新关单 | 补最近 20 个月进口记录,验证客户是否仍在进口、车型是否切换 | 解决时效折减,让「新鲜度」变成真信号 |
| P1 | 客户级 RFQ / 招标订阅 | 俄语关键词(Поставка автомобиля / Запрос цен / Haval / Chery)周监控,并按 INN 与客户池匹配 | 把 ③ 从「市场存在询价」升级为「这家客户在询价」 |
| P1 | 品牌 / 车型级关单 | 补齐 36 家无品牌字段客户的主采品牌与车型、功率段 | 让 ② 的逐户匹配可做,也让 160 马力税负测算能落到客户 |
| P2 | 合规与支付清单 | 制裁名单筛查、收汇通道与预付比例、OTTC / СРОТ / СПОТ 单证、按功率的报废税测算表 | 对俄贸易的成败变量,目前报告完全未覆盖 |
10.6 结论
- 已交付的 TOP100 数值层面可以继续用:金额、台数、均价自洽,S 41 家 / A 59 家,累计 $7.3922 亿;但它的定位应是「待验真线索池」,不是成交客户清单。
- 若业务目标是「中国整车出口」,建议优先采用 v3 口径:以对华直采证据纯度为主,把转口经验从优势改列为合规风险,并把 ①②③ 做成客户级信号。
- 四维框架本身不用推翻,需要补的是中间的「客户级派生层」和末尾的「行动层」——否则报告讲四维、名单打分用另一套逻辑,两者永远对不上。
↓配套文件下载
以下文件与桌面「分析输出」目录内容完全一致,可直接下载。